
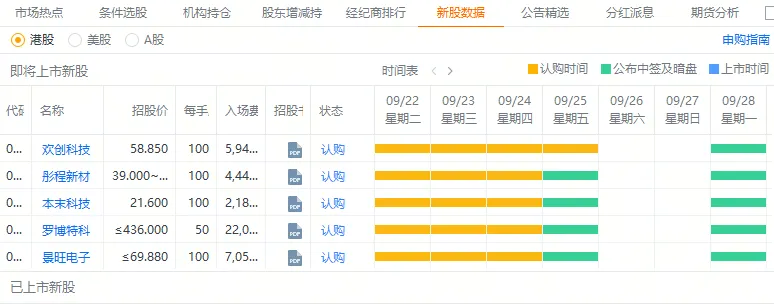
港村上新五股:欢创科技、彤程新材、本末科技、罗博特科、景旺电子集中招股。
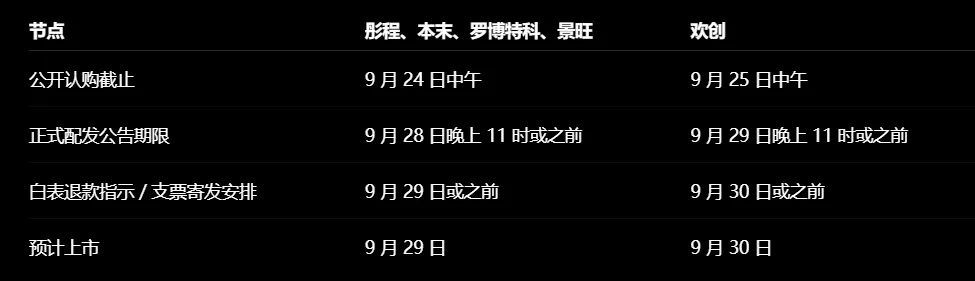
这五只新股分两批,第一批是彤程、本末、罗博特科和景旺,四支都是9 月 24 日中午截止认购,申购资金会重叠占用。想同时参与,就要提前分配资金。
欢创在9月25日中午截止,只比前四支晚一天。但前四支的退款最晚要 9 月 29 日才能到,所以欢创和前四只也是冲突的。
发行节点安排如下:
下面来稍微介绍下这5个公司,文末有方案。
1. 彤程新材:现金一手优先考虑
彤程经营轮胎用橡胶助剂及其他化工产品、电子材料和可完全生物降解材料。电子材料涵盖半导体及显示面板光刻胶,但传统化工业务仍然占据较大比重。
2025 年,电子材料收入约 9.86 亿元人民币,同比增长 32.4%。2026 年上半年,集团期内利润约 3.89 亿元,同比增长 8.6%;同期整体毛利率由 25.5% 降至 22.9%——公司兼有成熟业务和电子材料增长,但不能简单看成高端光刻胶。
这支我打算现金一手,预留 4,444.38 港元加券商费用,概念,盈利没有很性感。
2. 景旺电子:业务规模较大,但利润没有跟上收入
景旺是 PCB 制造商,产品用于汽车电子、通信、智能终端等领域,也布局高端 PCB。公司与 AI 硬件产业链有关,但并非所有收入都来自 AI。
2026 年上半年,公司收入约 86.11 亿元人民币,同比增长约 21.37%;公司股东应占利润约 6.02 亿元,同比下降约 7.38%。这说明经营规模在扩大,但收入增长暂时没有同步转化为利润增长。
这支我也打算,现金一手,预留 7,058.47 港元加费用就好。
3. 本末科技:入场费最低,适合小额参与
本末以直驱技术为核心,主要销售机器人动力模组,其次销售机器人,按第 18C 章特专科技规则上市。
公开招股资料报道显示,2025 年收入约 2.81 亿元人民币,经调整净亏损约 4,324 万元;2026 年上半年收入约 2 亿元,经调整净亏损约 2,750 万元。
它的优势是便宜,占用现金少,方便保留一个机器人题材的申购机会,但入场费低不等于估值便宜,也不代表中签率高。
假设最终获配一手,按 21.60 港元发行,上市后上涨 10%,毛价差收益只有 216 港元。融资和交易费用过高,很容易吃掉收益。
如果资金能覆盖本末、彤程和景旺,我倾向于先建立这三个小额申购。
4. 罗博特科:硅光业务值得看,缺点是贵
罗博特科经营光伏制造解决方案及硅光组装、测试设备,通过 ficonTEC 等业务参与光通信制造环节,与 CPO、光互连产业发展有关。
2026 年上半年收入约 6.08 亿元人民币,归母利润约 656 万元,业绩还没有大爆发。
按发行上限计算,一手股票本金为 21,800 港元。如果下跌 10%,价差损失就是 2,180 港元,尚未计费用。所以预算充足时可以考虑现金一手,小资金建议放弃。
5. 欢创科技:放在候补位置
欢创提供高精度空间感知产品,包括面向扫地机器人等设备的激光雷达和相关传感器,为定位、导航和避障提供支持。
2025 年收入约 6.14 亿元人民币,净利润约 220.1 万元,按原始数据计算净利率约 0.36%;2026 年第一季度净利润约 775.7 万元,盈利有所改善。
过去一年的净利率很薄,后续还需要验证议价能力和盈利稳定性。
有余钱、认可盈利改善持续性,可以考虑现金申购一手;资金紧张则跳过。
不同资金怎么打?
1 万港元:控制成本,先选两只。
本末加彤程,合计 6,626.16 港元。如果不接受未盈利机器人公司的波动,可以只打彤程,保留现金。
2 万至 3 万港元:优先三只,不急着上罗博特科。
本末、彤程、景旺各一手,合计 13,684.63 港元。
如果还想参与欢创,四只合计 19,628.98 港元。2 万账户只剩 371.02 港元覆盖额外费用,缓冲较小;3 万账户则剩 10,371.02 港元。
5 万港元:考虑罗博特科。
默认四只各一手,占用 35,704.48 港元。若也认可欢创,再追加一手,就是五只各申购一手的方案。
10 万港元以上:先完成小额申购,再决定是否加码。
增量资金方面,我会先研究彤程、景旺的定价和认购情况;本末维持小额参与,罗博特科避免进一步过度集中,欢创仍放在候补位置。
祝大家好运🍀



暂无评论
发表评论